
O Fim das Bets e o Novo CPM: o Que Muda Para os Publishers
Eduardo Prange é CMO da Alright e CEO e cofundador da Zeeng, plataforma SaaS de social media benchmarking. Cofundador da Seekr, empreendedor Endeavor e professor do MBA de AI e Data Science da PUCRS, é especialista em Creator Economy, inteligência artificial e dados aplicados ao marketing. No @ocaradosrankings, transforma dados em rankings que explicam a influência digital.
A régua zerou da noite para o dia Na sexta-feira, 25 de setembro de 2026, o presidente Luiz Inácio Lula da Silva assinou a Medida Provisória 1.394/2026, proibindo a exploração, a oferta, a intermediação e a publicidade das bets no Brasil. Não é uma restrição gradual — é um desligamento. As apostas pararam no mesmo dia da assinatura. Os anúncios, em qualquer meio, físico ou digital, têm até 5 de outubro para sair do ar; as plataformas saem do ar em 6 de outubro.
A MP ainda precisa ser referendada pelo Congresso em até 120 dias para não perder a validade — e o IAB Brasil já cobra publicamente uma "transição clara, razoável e juridicamente segura" — mas, na prática, o efeito sobre veículos e agências é imediato: com a publicação do texto, a publicidade de bets está proibida agora.
Para quem vive de CPM, o susto é real. As bets não eram um anunciante qualquer: eram, segundo quem trabalha com mídia no país, um dos segmentos que mais cresceu nos últimos dois anos e um dos que mais pagava acima da média por espaço publicitário. E é exatamente aí que mora a notícia boa deste artigo: o buraco que elas deixam tem como ser preenchido — e por quem se move rápido, pode ser preenchido por algo melhor.
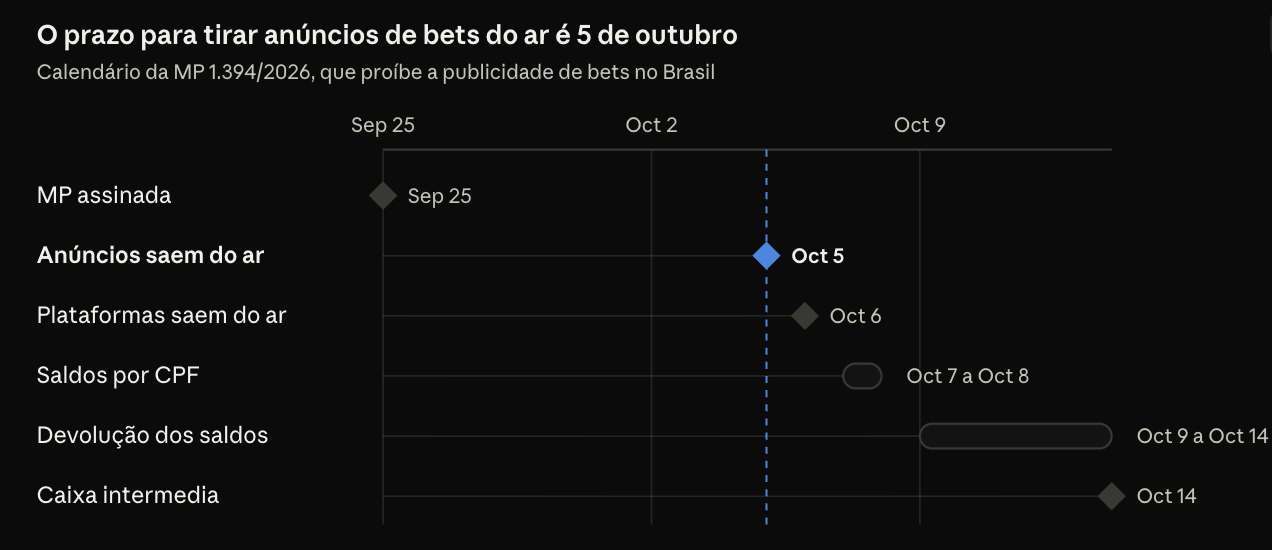
Os prazos já estão correndo: publishers e agências têm até 5 de outubro para remover qualquer anúncio de bets do ar, físico ou digital.
O tamanho do buraco
Antes de falar de solução, vale dimensionar a perda. Segundo o ranking dos 300 maiores anunciantes do Brasil (especial Meio & Mensagem Agências & Anunciantes, dados Ibope Advertising Intelligence), 15 marcas de bets somaram R$ 2,97 bilhões em compra de mídia em 2025 — alta de 42% sobre os R$ 2,09 bilhões de 2024. Quatro delas estrearam no ranking no último ano.
Em 2024, o setor já havia investido R$ 2,3 bilhões em mídia no país (dados Kantar Ibope Media), com 58% do volume indo para TV aberta e 42% para digital — um padrão de investimento agressivo, concentrado em formatos de alto impacto: intervalo comercial, patrocínio esportivo, native ads.
O peso das bets vai muito além da verba publicitária direta. Treze dos 20 clubes da Série A do Brasileirão (e times da Série B) têm uma casa de apostas como patrocinadora máster. Na Copa do Mundo de 2026, sete empresas de apostas estavam entre os patrocinadores de Globo, SBT/N Sports e CazéTV. Um executivo de mídia ouvido pelo Meio & Mensagem resumiu o tamanho do problema: "não há, atualmente, outro segmento de negócio com o volume de investimentos das plataformas de apostas, que possa ocupar esse espaço no mercado publicitário."
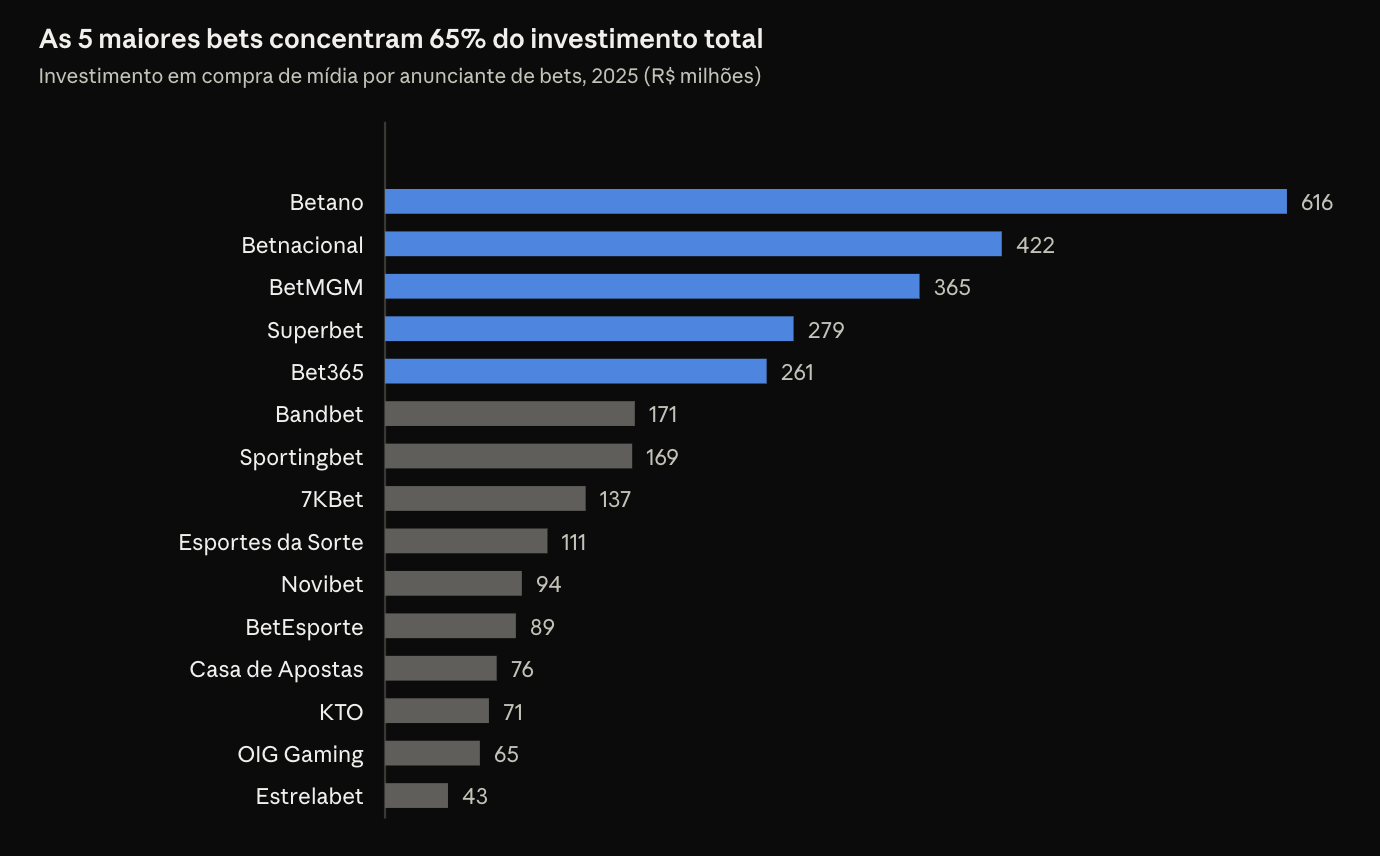
A concentração é alta: cinco marcas respondem por quase dois terços de tudo que o setor investiu em mídia — o que torna o buraco deixado por elas ainda mais difícil de dividir entre vários novos anunciantes ao mesmo tempo.
Por que o CPM das bets era tão acima da média
Não é coincidência que as bets pagassem CPMs acima do mercado. O modelo de negócio empurrava nessa direção: dezenas de operadoras competindo pelo mesmo apostador, num mercado liberado em 2018 e regulamentado só em 2023, criaram uma corrida por aquisição de cliente com pouquíssima disciplina de CAC. Cada novo apostador tem um valor de vida (LTV) alto o bastante para justificar lances agressivos em qualquer leilão de mídia — TV aberta, programática, native, patrocínio. Some-se a isso criativos otimizados para conversão imediata ("aposte agora", odds ao vivo, bônus de boas-vindas), e o resultado é um anunciante disposto a pagar o que for preciso por espaço qualificado e em volume.
Esse comportamento inflacionou o CPM médio de categorias inteiras de inventário — de TV a portais de notícia e esporte — e, em boa parte dos casos, virou parte estrutural do RPM de publishers brasileiros nos últimos dois anos.
O problema é estrutural: essa era uma demanda de categoria única, num momento regulatório único. Executivos de mídia ouvidos pelo Meio & Mensagem foram unânimes ao afirmar que não existe, hoje, outro setor com apetite e orçamento para ocupar esse espaço da noite para o dia — nem bens de consumo, tradicionalmente um dos maiores anunciantes do país, tem o mesmo volume. Ou seja: o CPM inflado pelas bets não volta sozinho. Ele precisa ser substituído por outra lógica de demanda.
Quem sente o golpe primeiro
O impacto não é uniforme. TV aberta, que recebia 58% da verba de mídia das bets, é o canal mais exposto — intervalos comerciais e patrocínio de transmissões esportivas perdem, de uma vez, um dos maiores compradores dos últimos anos. Veículos esportivos e emissoras com direitos de transmissão de futebol sentem o golpe duas vezes: na mídia e no patrocínio ao esporte que sustenta a audiência.
OOH (mídia exterior) já vinha sendo atingido antes mesmo da MP: prefeituras do Rio de Janeiro e Belo Horizonte proibiram publicidade e patrocínio de bets em espaços públicos nos últimos meses, reduzindo receita do setor em praças municipais. A Câmara de São Paulo também avançou com projeto de lei vetando bets em eventos esportivos.
Vale notar que uma parte do mercado de jornalismo já vinha recusando anúncios de bets por decisão própria: 15 veículos — entre eles Aos Fatos, NeoFeed, Agência Pública e Meio — publicaram, em julho, um editorial conjunto rejeitando esse tipo de publicidade por seu apelo predatório, citando levantamento da Aos Fatos segundo o qual sete em cada dez anúncios nativos de bets continham promessas de ganho extraordinário ou apelo emocional agressivo. Para esses veículos, a MP formaliza uma decisão editorial que eles já tinham tomado — e tira do radar um dilema reputacional que outros publishers ainda enfrentam.
Contratos de patrocínio e mídia em execução também entram em zona cinzenta: segundo o IAB Brasil, não há, no mercado brasileiro, prática comum de devolução de valores já pagos por patrocínio — o que deixa publishers e emissoras sem clareza sobre como resolver acordos interrompidos por força maior regulatória.
A virada: por que isso pode ser a melhor notícia do ano
Existe um jeito de olhar para esse apagão que não é catastrofista: ele expõe, de forma abrupta, um risco que já existia — depender demais de uma única fonte de demanda. Um publisher cujo CPM estava inflado por bets nunca teve, de fato, um CPM sólido: tinha um CPM emprestado de um único vertical, sujeito ao humor regulatório do momento — e o histórico de 2024 a 2026 mostra que esse humor muda rápido, de portarias municipais a uma MP federal com efeito imediato.
Segundo benchmarks do mercado, publishers que concentram a demanda em uma única fonte — seja um único parceiro, uma única rede, ou uma única categoria de anunciante — costumam deixar entre 30% e 50% de receita na mesa, por não capturarem o CPM mais alto disponível a cada impressão. A lição das bets não é "troque um vertical por outro que também pode sumir": é sair da lógica de fonte única e construir um stack de demanda diversificado, resiliente a qualquer categoria específica de anunciante entrar em crise regulatória.
É esse movimento — de dependência para diversificação — que transforma o fim das bets de ameaça em oportunidade. E há um formato específico que já vinha, silenciosamente, pagando CPM acima da média do mercado, sem carregar o risco regulatório que as bets carregavam: o adwall.
Adwall: o formato que já paga acima da média — sem o risco das bets
Adwall é um formato de página de engajamento: antes de liberar o acesso ao conteúdo (ou a um benefício específico, como um número maior de artigos gratuitos), o publisher apresenta uma tela de anúncio que exige atenção e interação real do usuário — assistir, visualizar por completo, ou completar uma ação simples — em vez de um banner que pode nunca ser visto na tela.
Essa mecânica muda o jogo do lado da demanda. Um espaço com visualização garantida e atenção obrigatória do usuário é, por definição, um inventário mais valioso — e isso se reflete em CPM. Redes especializadas em formatos de engajamento (adwall, rewarded ads) já operam historicamente em faixas de CPM bem acima do display tradicional, justamente porque entregam o que todo comprador de mídia quer e raramente consegue: certeza de que o anúncio foi visto.
Para dar uma régua concreta de mercado: a Membrana Media, fornecedora internacional de tecnologia adwall, anuncia publicamente CPMs acima de US$ 20 com o formato — e até 50% de crescimento na receita programática total dos publishers que o adotam, segundo a própria empresa. É um número de outro fornecedor, não da Alright, mas ilustra bem o patamar que um adwall bem implementado pode alcançar: muito acima do CPM médio de display tradicional — e competitivo mesmo contra o que a maioria dos publishers via nas bets.
Mais importante para este momento: o adwall não depende de uma categoria específica de anunciante. Diferente das bets — um vertical concentrado, de alto risco regulatório e reputacional —, a demanda de um adwall pode vir de fintechs, e-commerce, apps, games, educação, serviços: qualquer anunciante disposto a pagar por atenção garantida. Isso torna o formato, por natureza, mais resiliente: se um setor entra em crise regulatória amanhã, a demanda se redistribui entre os outros, sem apagão.
Soma-se a isso um ponto que tende a pesar cada vez mais: o adwall costuma operar de forma mais alinhada à LGPD e às boas práticas de privacidade do que boa parte do inventário programático tradicional, por depender menos de rastreamento de terceiros e mais de contexto e interação direta. Num ambiente regulatório que acabou de provar, em 2026, que pode mudar da noite para o dia, isso é ativo, não detalhe técnico.
Como funciona na prática
Na rotina do publisher, o adwall entra como uma camada do estoque de anúncios — não como substituto de tudo que já existe. Normalmente aparece em pontos de alto engajamento: antes da liberação de um artigo, depois de um determinado número de acessos gratuitos no mês, ou em momentos de saída (exit intent), sempre configurável para não agredir a experiência de leitura.
Do lado da demanda, o formato funciona com múltiplos parceiros simultaneamente — o que, na prática, já entrega a diversificação de fontes que a seção anterior recomenda: o publisher deixa de depender de um único comprador (ou de um único vertical, como as bets) e passa a operar com uma camada de demanda redundante, calibrada para capturar o CPM mais alto disponível a cada impressão.
Para o publisher que hoje vê um buraco na receita vindo das bets, a adoção é rápida: não exige reconstruir o site, nem trocar de CMS, nem renegociar contratos de patrocínio em execução. É uma camada adicional no ad stack, que começa a gerar receita em paralelo ao que já existe — e tende a crescer de posição no stack à medida que o CPM que entrega se prova consistente.
O que fazer nos próximos 30 dias
Com o prazo de 5 de outubro para remoção de anúncios já em curso, a janela de reação é curta. Cinco passos práticos para quem opera mídia no Brasil agora:
- Meça a exposição. Audite que parcela do RPM/CPM dos últimos 90 dias veio de campanhas de bets — é o número que mostra o tamanho real do buraco a preencher.
- Revise contratos em execução. Patrocínios e pacotes de mídia com bets ainda ativos entram em zona cinzenta contratual; busque orientação jurídica sobre os efeitos da MP 1.394/2026 antes do prazo de 5/10.
- Não troque uma dependência por outra. Evite migrar a receita para um único vertical ou parceiro substituto — o objetivo é diversificar, não reconcentrar.
- Teste uma camada de alto CPM. Formatos de engajamento como o adwall podem começar a gerar receita como camada complementar, sem exigir reconstrução do site ou do ad stack existente.
- Acompanhe a tramitação no Congresso. A MP precisa de aprovação em até 120 dias; o desenho final da lei pode trazer período de transição ou ajustes que afetam o planejamento de receita dos próximos meses.
Publishers da rede Alright já operam o adwall como parte do ad stack, ao lado de outras fontes de demanda. Para quem quer entender como isso se aplicaria à própria operação — dentro ou fora da rede Alright —, vale uma conversa com o time comercial.